Le marché immobilier d'entreprise traverse une période de recomposition profonde. L'impact des espaces de coworking sur le marché immobilier d'entreprise ne se limite plus à un phénomène marginal réservé aux startups et aux freelances : il redessine les stratégies d'implantation des grandes organisations, modifie les critères de valorisation des actifs tertiaires et redistribue les flux de demande locative dans les métropoles françaises. Près de 30 % des entreprises recourent désormais à ces formules flexibles selon les dernières données sectorielles. Cette adoption massive génère des effets en cascade sur les loyers, les taux de vacance et la conception même des bureaux traditionnels. Comprendre ces dynamiques est devenu indispensable pour tout investisseur, promoteur ou locataire actif sur le segment du tertiaire.
Une croissance sectorielle qui redéfinit les usages
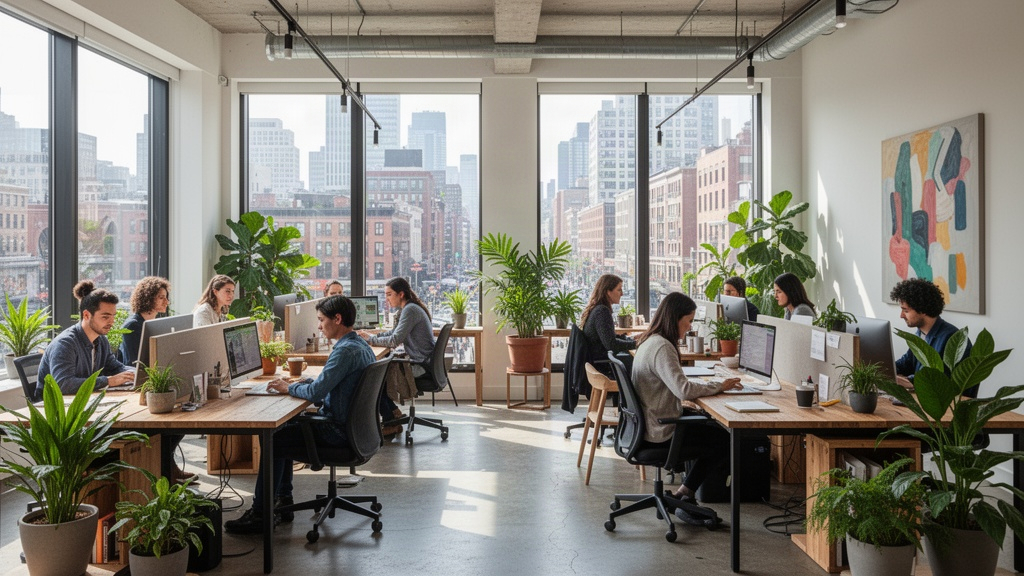
Le secteur du coworking a connu une trajectoire spectaculaire depuis ses débuts artisanaux dans les années 2000. WeWork, Regus et Spaces ont industrialisé le concept, transformant des plateaux de bureaux vides en environnements de travail modulables à la semaine, voire à la journée. Le modèle a résisté aux crises successives en s'adaptant : là où les contrats de bail classiques imposaient des engagements de trois, six ou neuf ans, le coworking propose une flexibilité contractuelle que les directions immobilières des grands groupes ont appris à valoriser.
Les chiffres parlent d'eux-mêmes. 2,5 milliards d'euros ont été investis dans le secteur en 2025, signal fort d'une confiance durable des capitaux privés et institutionnels. Cette manne finance l'ouverture de nouveaux sites, mais aussi la montée en gamme des espaces existants : salles de réunion acoustiquement isolées, connexions fibre redondantes, services de conciergerie, espaces de détente. Le coworking haut de gamme dispute désormais ses clients aux immeubles de bureaux prime des quartiers d'affaires.
Cette dynamique profite à des zones géographiques variées. Les entrepôts à louer à Saint-Priest illustrent bien comment la périphérie lyonnaise attire des activités mixtes, combinant logistique et espaces tertiaires flexibles, dans un contexte où la demande de proximité avec les grands axes de transport prime sur la centralité.
Les bénéfices que les entreprises retirent de ces espaces expliquent leur adoption croissante :
- Flexibilité contractuelle : possibilité d'ajuster les surfaces occupées en fonction des effectifs réels, sans pénalités de rupture anticipée
- Réduction des charges fixes : charges d'exploitation, mobilier, maintenance et services mutualisés entre plusieurs occupants
- Accès à des localisations premium sans supporter le coût d'un bail commercial en zones A ou A bis
- Stimulation de la collaboration : la coprésence avec d'autres professionnels favorise les synergies et les opportunités commerciales informelles
- Réponse aux politiques RSE : optimisation de l'empreinte immobilière et réduction des déplacements domicile-travail grâce aux antennes de proximité
Comment les espaces de coworking transforment le marché immobilier d'entreprise
Les effets sur le marché immobilier d'entreprise sont désormais documentés et mesurables. Les loyers commerciaux dans les quartiers accueillant une forte densité d'espaces de coworking ont progressé d'environ 15 % selon les analyses de marché disponibles, même si cette donnée mérite d'être nuancée selon les contextes locaux. Ce phénomène s'explique par un double mécanisme : d'un côté, les opérateurs de coworking acceptent des loyers plus élevés car ils les répercutent sur leurs membres ; de l'autre, leur présence dynamise les quartiers et attire d'autres locataires.
La demande de bureaux classiques n'a pas disparu, mais elle s'est fragmentée. Les entreprises conservent un siège social en bail traditionnel pour leurs fonctions de direction et leurs équipes stables, tout en externalisant les besoins ponctuels vers des opérateurs flexibles. Cette stratégie dite de « portefeuille hybride » modifie profondément le profil des preneurs à bail : les surfaces moyennes louées en direct ont diminué, tandis que la qualité des emplacements retenus a progressé. On loue moins, mais mieux.
Les taux de vacance des immeubles de bureaux secondaires ont subi de plein fouet cette recomposition. Les bâtiments énergivores, mal desservis ou dépourvus de services ont vu leur attractivité s'éroder face à une offre de coworking souvent mieux équipée. Le DPE tertiaire est devenu un critère de sélection décisif : un immeuble classé F ou G peine à rivaliser avec un espace de coworking neuf, souvent certifié HQE ou BREEAM. Les propriétaires bailleurs ont dû s'adapter, soit en rénovant leurs actifs, soit en convertissant eux-mêmes leurs plateaux en offres flexibles.
Les foncières et les SCPI spécialisées dans le bureau ont révisé leurs modèles d'allocation d'actifs. CBRE, dans ses rapports annuels sur le marché français, note que la part des surfaces dédiées au flex office dans les portefeuilles institutionnels a progressé de manière continue depuis 2020. Certains véhicules d'investissement intègrent désormais des opérateurs de coworking comme locataires stratégiques, au même titre qu'un grand compte traditionnel.
Les acteurs qui structurent le marché
WeWork reste la référence mondiale malgré les turbulences financières traversées au début des années 2020. Sa capacité à signer des baux sur de grandes surfaces et à les subdiviser en postes individuels ou en bureaux privatifs a posé le standard du secteur. En France, le groupe occupe plusieurs centaines de milliers de mètres carrés dans les principales métropoles, ce qui en fait un locataire de premier plan pour les propriétaires d'immeubles tertiaires.
Regus et sa maison mère IWG ont adopté une stratégie différente, privilégiant les partenariats avec les propriétaires plutôt que les baux directs. Ce modèle dit de « management agreement » réduit l'exposition financière de l'opérateur tout en permettant aux propriétaires de bénéficier d'une gestion professionnelle de leurs surfaces vacantes. Cette approche a séduit de nombreux institutionnels français cherchant à valoriser des actifs difficiles à louer en bail classique.
Du côté des pouvoirs publics, la Fédération des Espaces de Coworking et le Ministère de la Cohésion des Territoires ont soutenu le déploiement d'espaces dans les zones rurales et périurbaines, dans le cadre des politiques de revitalisation des centres-villes moyens. Ce soutien institutionnel a accéléré l'émergence d'une offre de coworking hors des grandes métropoles, avec des effets notables sur des marchés immobiliers locaux jusque-là peu dynamiques. Des villes comme Roanne, Béziers ou Châteauroux ont vu s'ouvrir des tiers-lieux qui attirent des télétravailleurs et des entrepreneurs locaux, générant une demande immobilière résidentielle et tertiaire dans leur sillage.
Nouveaux modèles d'investissement et repositionnement des actifs
La montée en puissance du coworking a forcé les investisseurs immobiliers à repenser leurs grilles d'analyse. Un actif tertiaire ne se valorise plus uniquement sur la base de son loyer facial et de la solidité financière de son locataire. La flexibilité d'usage, la qualité des aménagements et la capacité à accueillir différents types d'occupants sont devenus des critères de valorisation à part entière.
Les VEFA tertiaires intègrent désormais systématiquement des plateaux modulables dès la conception. Les promoteurs prévoient des trames structurelles larges, des hauteurs sous plafond généreuses et des systèmes techniques évolutifs pour permettre une reconversion rapide en espace de coworking si le marché l'exige. Cette anticipation réduit le risque locatif sur le long terme et améliore la liquidité de l'actif en cas de cession.
Les SCI patrimoniales qui détenaient des immeubles de bureaux mono-locataires ont dû réviser leur stratégie. La concentration du risque sur un seul preneur, autrefois perçue comme une garantie de stabilité, est désormais analysée comme une vulnérabilité. La diversification des occupants, rendue possible par le modèle coworking, offre une mutualisation du risque locatif que les investisseurs institutionnels apprécient de plus en plus.
Les professionnels de la transaction immobilière recommandent aux propriétaires d'actifs tertiaires vacants d'évaluer systématiquement la pertinence d'une conversion en espace flexible avant d'engager une commercialisation classique. Un audit préalable des caractéristiques techniques du bâtiment, de sa localisation et du tissu économique environnant permet de déterminer quelle formule maximise la valeur locative et limite la durée de vacance.
Ce que le marché tertiaire va devenir dans les prochaines années
Le marché immobilier d'entreprise ne reviendra pas à son état d'avant 2020. Les arbitrages entre bail classique et flex office se sont stabilisés autour d'un équilibre hybride que les grandes entreprises ont institutionnalisé dans leurs politiques immobilières. La demande de surfaces flexibles devrait continuer à progresser à mesure que les organisations affinent leurs modèles de travail hybride et réduisent leurs empreintes immobilières fixes.
Les zones périurbaines et les villes moyennes représentent le prochain terrain de développement. Les opérateurs de coworking y trouvent des loyers d'acquisition plus accessibles, tandis que les entreprises y cherchent des antennes de proximité pour leurs collaborateurs qui ne souhaitent plus effectuer de longs trajets quotidiens. Cette décentralisation de l'offre va redistribuer la valeur immobilière au-delà des seuls quartiers d'affaires traditionnels.
Les mutations réglementaires autour de la performance énergétique des bâtiments tertiaires vont accélérer les arbitrages. Le décret tertiaire impose des réductions progressives de la consommation d'énergie des bâtiments à usage professionnel, avec des échéances contraignantes jusqu'en 2050. Les espaces de coworking, souvent installés dans des bâtiments récents ou rénovés, disposent d'un avantage structurel sur ce terrain. Les immeubles anciens qui ne peuvent pas atteindre les seuils réglementaires seront progressivement déclassés ou reconvertis, libérant des opportunités de repositionnement pour des opérateurs flexibles capables d'investir dans la rénovation. Le marché immobilier d'entreprise entre dans une phase de sélection par la qualité dont le coworking est à la fois l'accélérateur et le principal bénéficiaire.